Una remodelación patrimonial no recupera inversión el día que termina la obra. La recupera cuando el mercado reconoce, paga y absorbe el valor que la intervención añadió. Entender cuándo recuperar inversión exige separar tres variables que muchos propietarios confunden: plusvalía potencial, liquidez real y costo total de capital.
Dir. Jacobo aquí. He visto propiedades en Polanco, Interlomas y San Miguel de Allende con una ejecución visualmente correcta que no recuperan un peso adicional al venderse. También he dirigido intervenciones donde una decisión técnica precisa - distribución, iluminación, instalaciones, materialidad y control de costos - eleva el valor percibido y reduce el tiempo de colocación. La diferencia no es intuición estética. Es viabilidad.
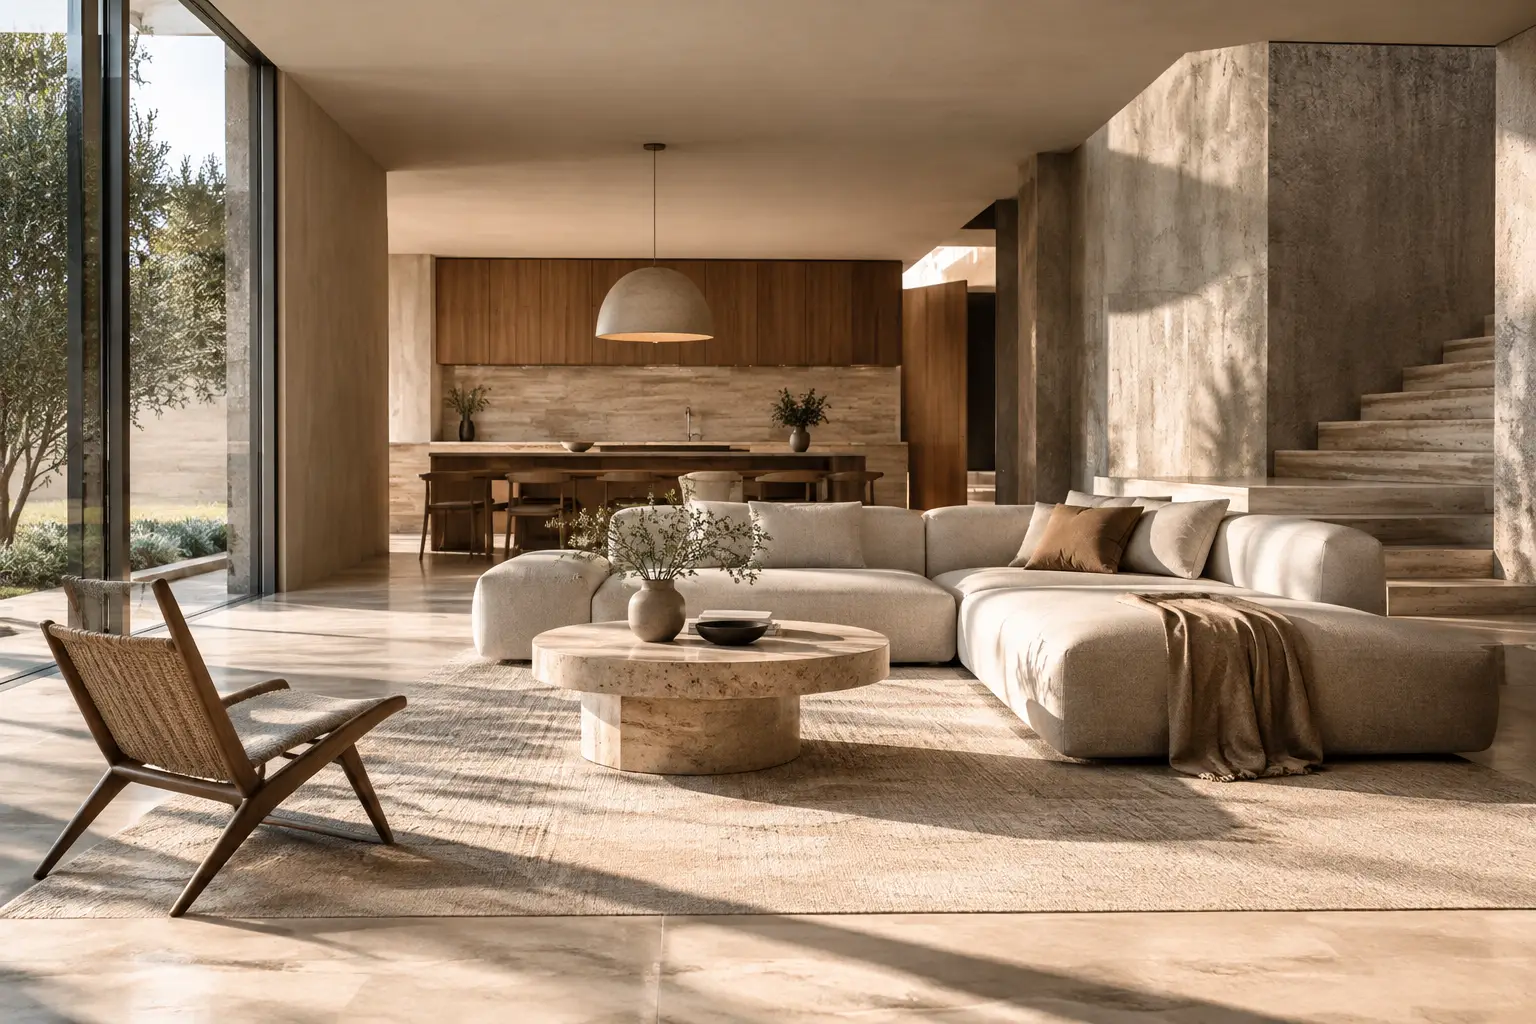
[Insertar render 4K: Sala patrimonial con travertino, iluminación cenital y carpintería de madera natural]
Cuándo recuperar inversión depende del objetivo de salida
No existe un plazo universal. Una propietaria que remodela para habitar durante diez años mide el retorno de forma distinta a un inversionista que necesita vender en dieciocho meses. Ambos deben proteger capital, pero la estructura financiera cambia.
En vivienda propia, el retorno combina valor patrimonial, menor mantenimiento futuro y calidad de uso. Una instalación hidráulica renovada conforme a norma, una envolvente térmica bien resuelta o una distribución que incorpora luz rasante no siempre se reflejan de inmediato en el precio publicado. Sin embargo, evitan depreciación acelerada, reparaciones invasivas y decisiones forzadas cuando llegue el momento de vender.
En inversión inmobiliaria, el retorno debe poder medirse con una fórmula simple:
ROI neto = (precio de venta o renta estabilizada - adquisición - obra - gastos financieros - costos de salida) / capital total comprometido.
La fórmula parece elemental. La complejidad está en no omitir partidas. Los sobrecostos vienen de presupuestos estimados, no de mala suerte. Si el cálculo inicial excluye demoliciones reales, regularización de instalaciones, refuerzos estructurales, permisos, mermas, supervisión y contingencias justificadas, el ROI nace adulterado.
Para una venta, el capital se recupera cuando el ingreso neto supera el capital total comprometido. Para renta, se recupera cuando el flujo operativo acumulado compensa el desembolso inicial, considerando vacancia, mantenimiento, administración e impuestos. El plazo de recuperación importa, pero no basta: un retorno de 20% en cinco años puede ser inferior a otro de 15% en dieciocho meses si el capital puede rotarse con seguridad.
La plusvalía no compensa una mala ejecución
Muchos inversionistas atribuyen todo el resultado a la ubicación. La ubicación define el techo de valor; la ejecución determina si la propiedad puede acercarse a ese techo. En zonas AAA, los compradores detectan rápidamente una obra improvisada: juntas irregulares, mármol mal seleccionado, temperatura de color incoherente, puertas sin aplome, humedades contenidas detrás de un acabado nuevo.
Una remodelación rentable no consiste en añadir capas. Consiste en retirar fricción de la decisión de compra. El comprador debe percibir una propiedad resuelta, con integración milimétrica y sin pasivos ocultos.
Los componentes que suelen sostener valor son concretos:
- Distribución funcional que mejora circulación, privacidad y proporción espacial.
- Instalaciones eléctricas, hidráulicas y sanitarias verificadas antes de cerrar muros y plafones.
- Materiales de alta especificación instalados con detalle constructivo, no sólo seleccionados en una muestra.
- Iluminación diseñada por capas: general, puntual y de acento, con control de deslumbramiento.
- Confort térmico y acústico que reduce consumo, ruido exterior y fatiga cotidiana.
- Documentación de obra que demuestra qué se intervino, con qué especificación y bajo qué control.
El minimalismo cálido, el diseño Japandi o el brutalismo texturizado sólo generan valor cuando responden al inmueble y al mercado objetivo. Una tendencia aplicada sin lectura arquitectónica puede acortar la vigencia comercial de la intervención. En cambio, las proporciones correctas, la luz natural controlada y los materiales que envejecen con dignidad conservan demanda.
[Insertar Reel 9:16: Supervisión de colocación de travertino y verificación de juntas con regla metálica]
El plazo de recuperación debe modelarse antes de demoler
La pregunta no es cuánto podría valer una propiedad después de remodelarla. La pregunta correcta es cuánto pagará el comprador específico en esa microzona, en qué plazo y con qué evidencia comparativa.
Antes de autorizar obra, auditamos cuatro escenarios: venta conservadora, venta objetivo, venta de alta absorción y conservación patrimonial. Cada uno modifica el alcance. Si la diferencia entre valor de salida conservador y capital comprometido es mínima, no se corrige con optimismo ni con acabados más costosos. Se corrige reduciendo alcance, renegociando adquisición o descartando la operación.
Una auditoría seria revisa, como mínimo:
- Valor de adquisición y costos de escrituración o cierre.
- Comparables realmente vendidos, no sólo propiedades publicadas.
- Tiempo promedio de absorción del segmento y la zona.
- Estado estructural, instalaciones existentes y restricciones normativas aplicables.
- Alcance de obra por precios unitarios blindados.
- Costo financiero del capital durante ejecución y comercialización.
- Margen de contingencia asociado a riesgos comprobables, no a cifras arbitrarias.
- Valor de salida neto después de comisiones, impuestos y gastos de operación.
Este análisis define si conviene intervenir de forma integral o selectiva. En ocasiones, renovar cocina, baños, iluminación, carpintería y sistemas críticos entrega mejor retorno que modificar estructura. En otras, mantener una distribución obsoleta destruye el potencial de venta, aunque los acabados sean impecables. El rigor constructivo no significa hacer más obra. Significa ejecutar sólo la obra que sostiene el resultado financiero.
El costo de esperar también entra en el cálculo
Una propiedad detenida tiene un costo. Si una remodelación tarda nueve meses cuando el programa viable era seis, el problema no se limita a tres meses adicionales de obra. También crecen intereses, cuotas, seguros, mantenimiento, riesgo de mercado y pérdida de oportunidad.
Por eso el retorno debe incluir velocidad de ejecución. La dirección de obra no es una presencia decorativa en sitio. Coordina secuencias, valida especificaciones, controla estimaciones contra avance físico y documenta decisiones antes de que se conviertan en retrabajos.
He visto cómo un cambio tardío de piedra, una cancelería medida sin tolerancias o una instalación no revisada antes del recubrimiento consume margen de forma silenciosa. Ninguna imagen final compensa ese deterioro financiero. La paz absoluta llega cuando cada decisión tiene una consecuencia técnica, económica y temporal identificada.
[Insertar fotografía editorial: Revisión pericial de instalaciones eléctricas antes del cierre de muros]
Cómo reconocer que el retorno es defendible
Un retorno defendible no depende de una cifra aspiracional. Resiste preguntas incómodas. ¿Qué ocurre si la venta tarda cuatro meses más? ¿Qué partida absorbe una intervención imprevista? ¿El valor adicional proviene de una mejora verificable o de una expectativa general del mercado? ¿La propiedad seguirá siendo deseable en tres años?
Para propietarias, la decisión correcta aparece cuando el alcance protege su patrimonio y su tiempo. No se trata de perseguir cada tendencia, sino de ejecutar una vivienda con materialidad honesta, confort medible y una arquitectura que no exija correcciones constantes.
Para inversionistas, el criterio es más directo: el ROI se planifica, no se espera. Si el margen depende de que todo salga perfecto, el proyecto no tiene viabilidad suficiente. Un modelo sano conserva margen incluso bajo un escenario de venta prudente y una contingencia técnica razonable.
Sayegh Studio trabaja desde esa premisa: primero auditar la viabilidad técnica y financiera; después dirigir una obra que mantenga intacta la lógica del capital. La certeza presupuestal no surge de promesas. Surge de alcances definidos, precios unitarios blindados, supervisión pericial y responsabilidad monolítica sobre cada decisión crítica.
Antes de comprometer capital o demoler un solo muro, somete la propiedad a una Auditoría de Viabilidad. Una visión patrimonial merece datos que sostengan su valor, no expectativas que lo pongan en riesgo.