Una auditoría financiera de obra residencial no revisa únicamente cifras. Determina si cada decisión de diseño, suministro y ejecución protege el capital invertido o introduce una contingencia silenciosa. En una residencia AAA, el presupuesto no es un documento administrativo: es la estructura financiera que sostiene la calidad material, el calendario y la plusvalía.
El modelo tradicional fragmenta la responsabilidad entre despacho, contratista, proveedores y supervisión externa. Cuando surge una desviación, cada parte explica su tramo. El propietario recibe información parcial y absorbe el costo de coordinarla.
Sayegh Studio opera bajo Responsabilidad Monolítica: una sola contraparte diseña, audita y ejecuta. Esa integración convierte la arquitectura de autor en una intervención patrimonial con trazabilidad técnica, control documental y certeza financiera.
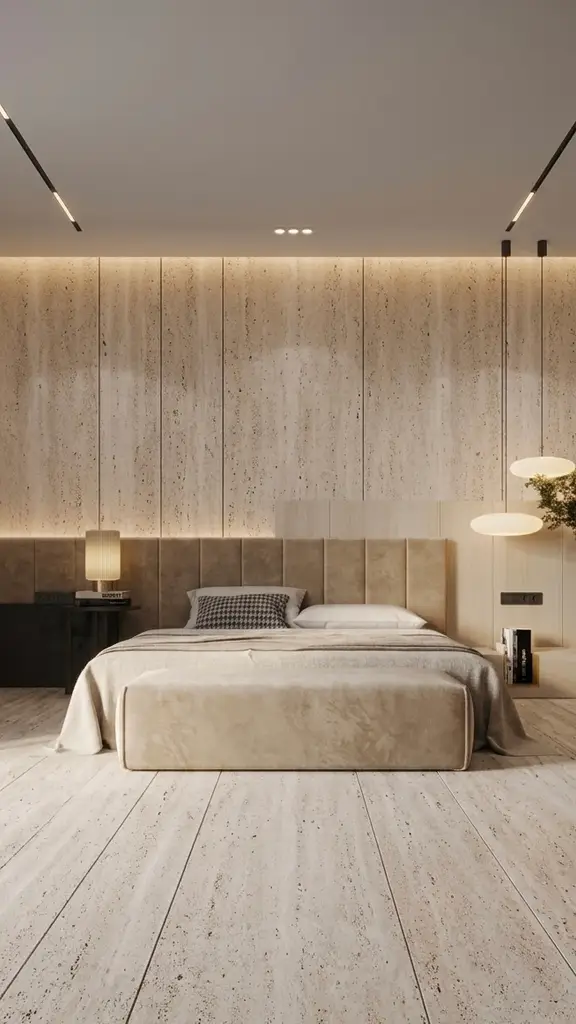
[Insertar render 4K: Residencia contemporánea con concreto aparente, travertino e iluminación wall-washer]
La auditoría financiera de obra residencial empieza antes del presupuesto
Un presupuesto puede aparentar precisión y, aun así, omitir las variables que definen el resultado. En obra residencial de alta especificación, una partida genérica de acabados no distingue entre un recubrimiento estándar y la curaduría de mármol travertino por veta, tono, formato, merma y secuencia de colocación.
Tampoco anticipa la exigencia de un colado de concreto aparente. La calidad final depende de cimbra, juntas, vibrado, curado, muestras previas y protección posterior. Si estos controles no aparecen en el alcance, la cifra inicial sólo posterga una discusión inevitable.
La auditoría financiera comienza al traducir el proyecto en obligaciones verificables. Sayegh Studio vincula la intención espacial con cantidades, especificaciones, tolerancias y responsables. Así evita que el diseño sensorial quede expuesto a decisiones reactivas durante la ejecución.
El costo visible y el riesgo acumulado
El riesgo financiero de una obra no se limita al incremento de una partida. También incluye retrasos, compras urgentes, incompatibilidades entre especialidades, retrabajos y daños que se revelan después de la entrega.
Una auditoría seria identifica, entre otros, los siguientes frentes:
- Alcances ambiguos entre arquitectura, ingeniería, interiores e instalaciones.
- Cuantificaciones incompletas en materiales de alta especificación y sus mermas técnicas.
- Anticipos sin hitos de producción, recepción o calidad documentada.
- Sustituciones de material sin evaluación estética, técnica y patrimonial.
- Programas de suministro que ignoran importaciones, fabricación especial o almacenamiento protegido.
- Vicios ocultos detrás de plafones, muros y recubrimientos terminados.
Cada variable tiene impacto directo sobre el flujo de capital. El rigor pericial consiste en detectarla antes de que alcance la obra, no en justificarla cuando ya alteró el calendario.
Certeza financiera sin sacrificar curaduría espacial
Existe una falsa oposición entre control presupuestal y sofisticación estética. En realidad, la curaduría espacial exige mayor disciplina financiera. La luz rasante de una iluminación wall-washer revela cada ondulación de un muro. Un plafón continuo requiere coordinación exacta entre estructura, aire acondicionado, audio, electricidad y tablarroca de alta especificación.
La auditoría no recorta la intención arquitectónica. Define qué debe protegerse, dónde conviene concentrar inversión y qué decisiones pueden ajustarse sin deteriorar el lenguaje material ni el retorno patrimonial.
Para la Curadora Sensorial, esto se traduce en una experiencia sin fricción logística. La residencia conserva continuidad táctil, privacidad y orden visual porque alguien gobierna las decisiones invisibles: muestras, juntas, niveles, tonos, remates y entregas.
Para el Estratega del Capital, se traduce en información útil. Cada desviación se evalúa contra alcance, contingencia, impacto temporal y efecto sobre el activo. No se confunde una mejora deliberada con un sobrecosto por falta de previsión.
[Insertar Reel 9:16: Revisión de muestras de travertino, juntas y temperatura de iluminación en obra]
Qué debe auditarse en cada etapa
La auditoría financiera de obra residencial no es un evento aislado al inicio del proyecto. Requiere una secuencia de control que acompañe el ciclo completo de la intervención.
En preconstrucción, se valida la viabilidad del diseño, se consolidan ingenierías y se definen especificaciones. Aquí se comparan cotizaciones homologadas, se calculan mermas razonables y se establecen reservas para riesgos identificados, no para incertidumbres indefinidas.
Durante la contratación, se alinean alcances, entregables y criterios de aceptación. Un contrato de obra debe precisar qué se mide, cómo se aprueba y qué evidencia respalda cada avance. Sin esta arquitectura documental, el control de pagos depende de interpretaciones.
En ejecución, la supervisión confronta el avance físico con el financiero. Un porcentaje pagado debe reflejar materiales recibidos, trabajos comprobables y calidad aceptada. La ejecución pericial elimina el hábito de financiar promesas de producción.
Al cierre, la auditoría confirma pruebas, garantías, planos conforme a obra y protocolos de mantenimiento. Este expediente protege la operación de la residencia y conserva valor cuando el activo cambia de manos o requiere una intervención futura.
Precisión pericial en materiales y sistemas críticos
Los materiales de alta especificación demandan una lectura financiera y constructiva simultánea. La selección de una piedra, un metal o una madera no termina con su adquisición. Importan su transporte, almacenamiento, manipulación, instalación, protección y mantenimiento.
El mármol travertino envejece con dignidad cuando la selección de placas respeta la composición visual del proyecto y cuando la instalación controla absorción, juntas, adhesivos y sellado. La curaduría de mármol travertino no admite sustituciones improvisadas porque una variación mínima altera la continuidad de un plano completo.
El concreto aparente exige la misma severidad. Una reparación mal resuelta puede afectar la lectura monolítica de un muro o una losa. Por ello, el control financiero debe incluir prototipos, personal especializado y medidas de protección desde la fase de colado, no sólo el volumen de concreto contratado.
Los selladores base nanosilanos ilustran otro punto relevante. Su valor no está únicamente en el producto, sino en la preparación del sustrato, la aplicación uniforme y la verificación de desempeño. Omitir esa secuencia genera costos posteriores sobre superficies ya terminadas.
[Insertar fotografía editorial: Supervisión de colado de concreto aparente con control de cimbra y juntas]
La ventaja de un solo responsable
La triangulación de responsabilidades suele presentarse como flexibilidad. En proyectos complejos, produce zonas grises. El diseñador atribuye una desviación al constructor; el constructor la atribuye a un proveedor; el proveedor cuestiona la especificación. El propietario queda en el centro de una discusión que no debería administrar.
La Responsabilidad Monolítica establece una línea de mando clara. Sayegh Studio coordina diseño, auditoría financiera de obra, dirección y resultado construido. Esta estructura no elimina toda contingencia - ninguna obra seria promete eso - pero evita que una contingencia se convierta en desorden.
La diferencia está en el método. Se documenta la decisión, se mide su impacto, se protege el programa y se comunica una ruta de resolución. El cliente recibe una visión consolidada, no una colección de explicaciones inconexas.
Indicadores que sí importan al propietario
La información relevante no es una acumulación de reportes. Debe permitir decisiones patrimoniales con contexto. Un tablero de control pericial debe mostrar, como mínimo:
- Presupuesto aprobado, comprometido, pagado y proyectado a terminación.
- Avance físico validado frente al avance financiero autorizado.
- Variaciones clasificadas por causa, responsable e impacto en plazo.
- Estado de suministros críticos, desde fabricación hasta recepción en obra.
- Riesgos abiertos, acciones correctivas y fecha de resolución.
- Calidad de entregables y pendientes que condicionan el cierre de cada frente.
Estos indicadores sostienen la certeza presupuestal sin reducir la residencia a una hoja de cálculo. Al contrario, permiten que la inversión preserve aquello que la hace singular: la proporción de la luz, el silencio de un plafón continuo, la materia bajo la mano y la precisión de cada encuentro.
Una obra residencial como activo verificable
En Polanco, Interlomas, Bosque Real, Valle de Bravo o San Miguel de Allende, la plusvalía no responde sólo a ubicación y metros cuadrados. También responde a la integridad de la ejecución, la coherencia del diseño y la capacidad del inmueble para mantenerse vigente sin intervenciones correctivas recurrentes.
Una residencia con ingeniería coordinada, acabados correctamente ejecutados y expediente técnico completo ofrece otra clase de valor. Reduce incertidumbre operativa, protege el capital invertido y conserva la intención del proyecto con el paso del tiempo.
La arquitectura de autor exige una disciplina equivalente a su ambición. Cuando diseño sensorial, precisión pericial y control financiero trabajan bajo una sola responsabilidad, la obra deja de ser una cadena de decisiones dispersas. Se convierte en un activo habitable, verificable y resguardado.
Antes de definir una partida o autorizar un anticipo, conviene revisar si cada cifra tiene un alcance, una evidencia y un responsable inequívoco. Esa conversación inicial suele determinar la paz mental de toda la obra.